

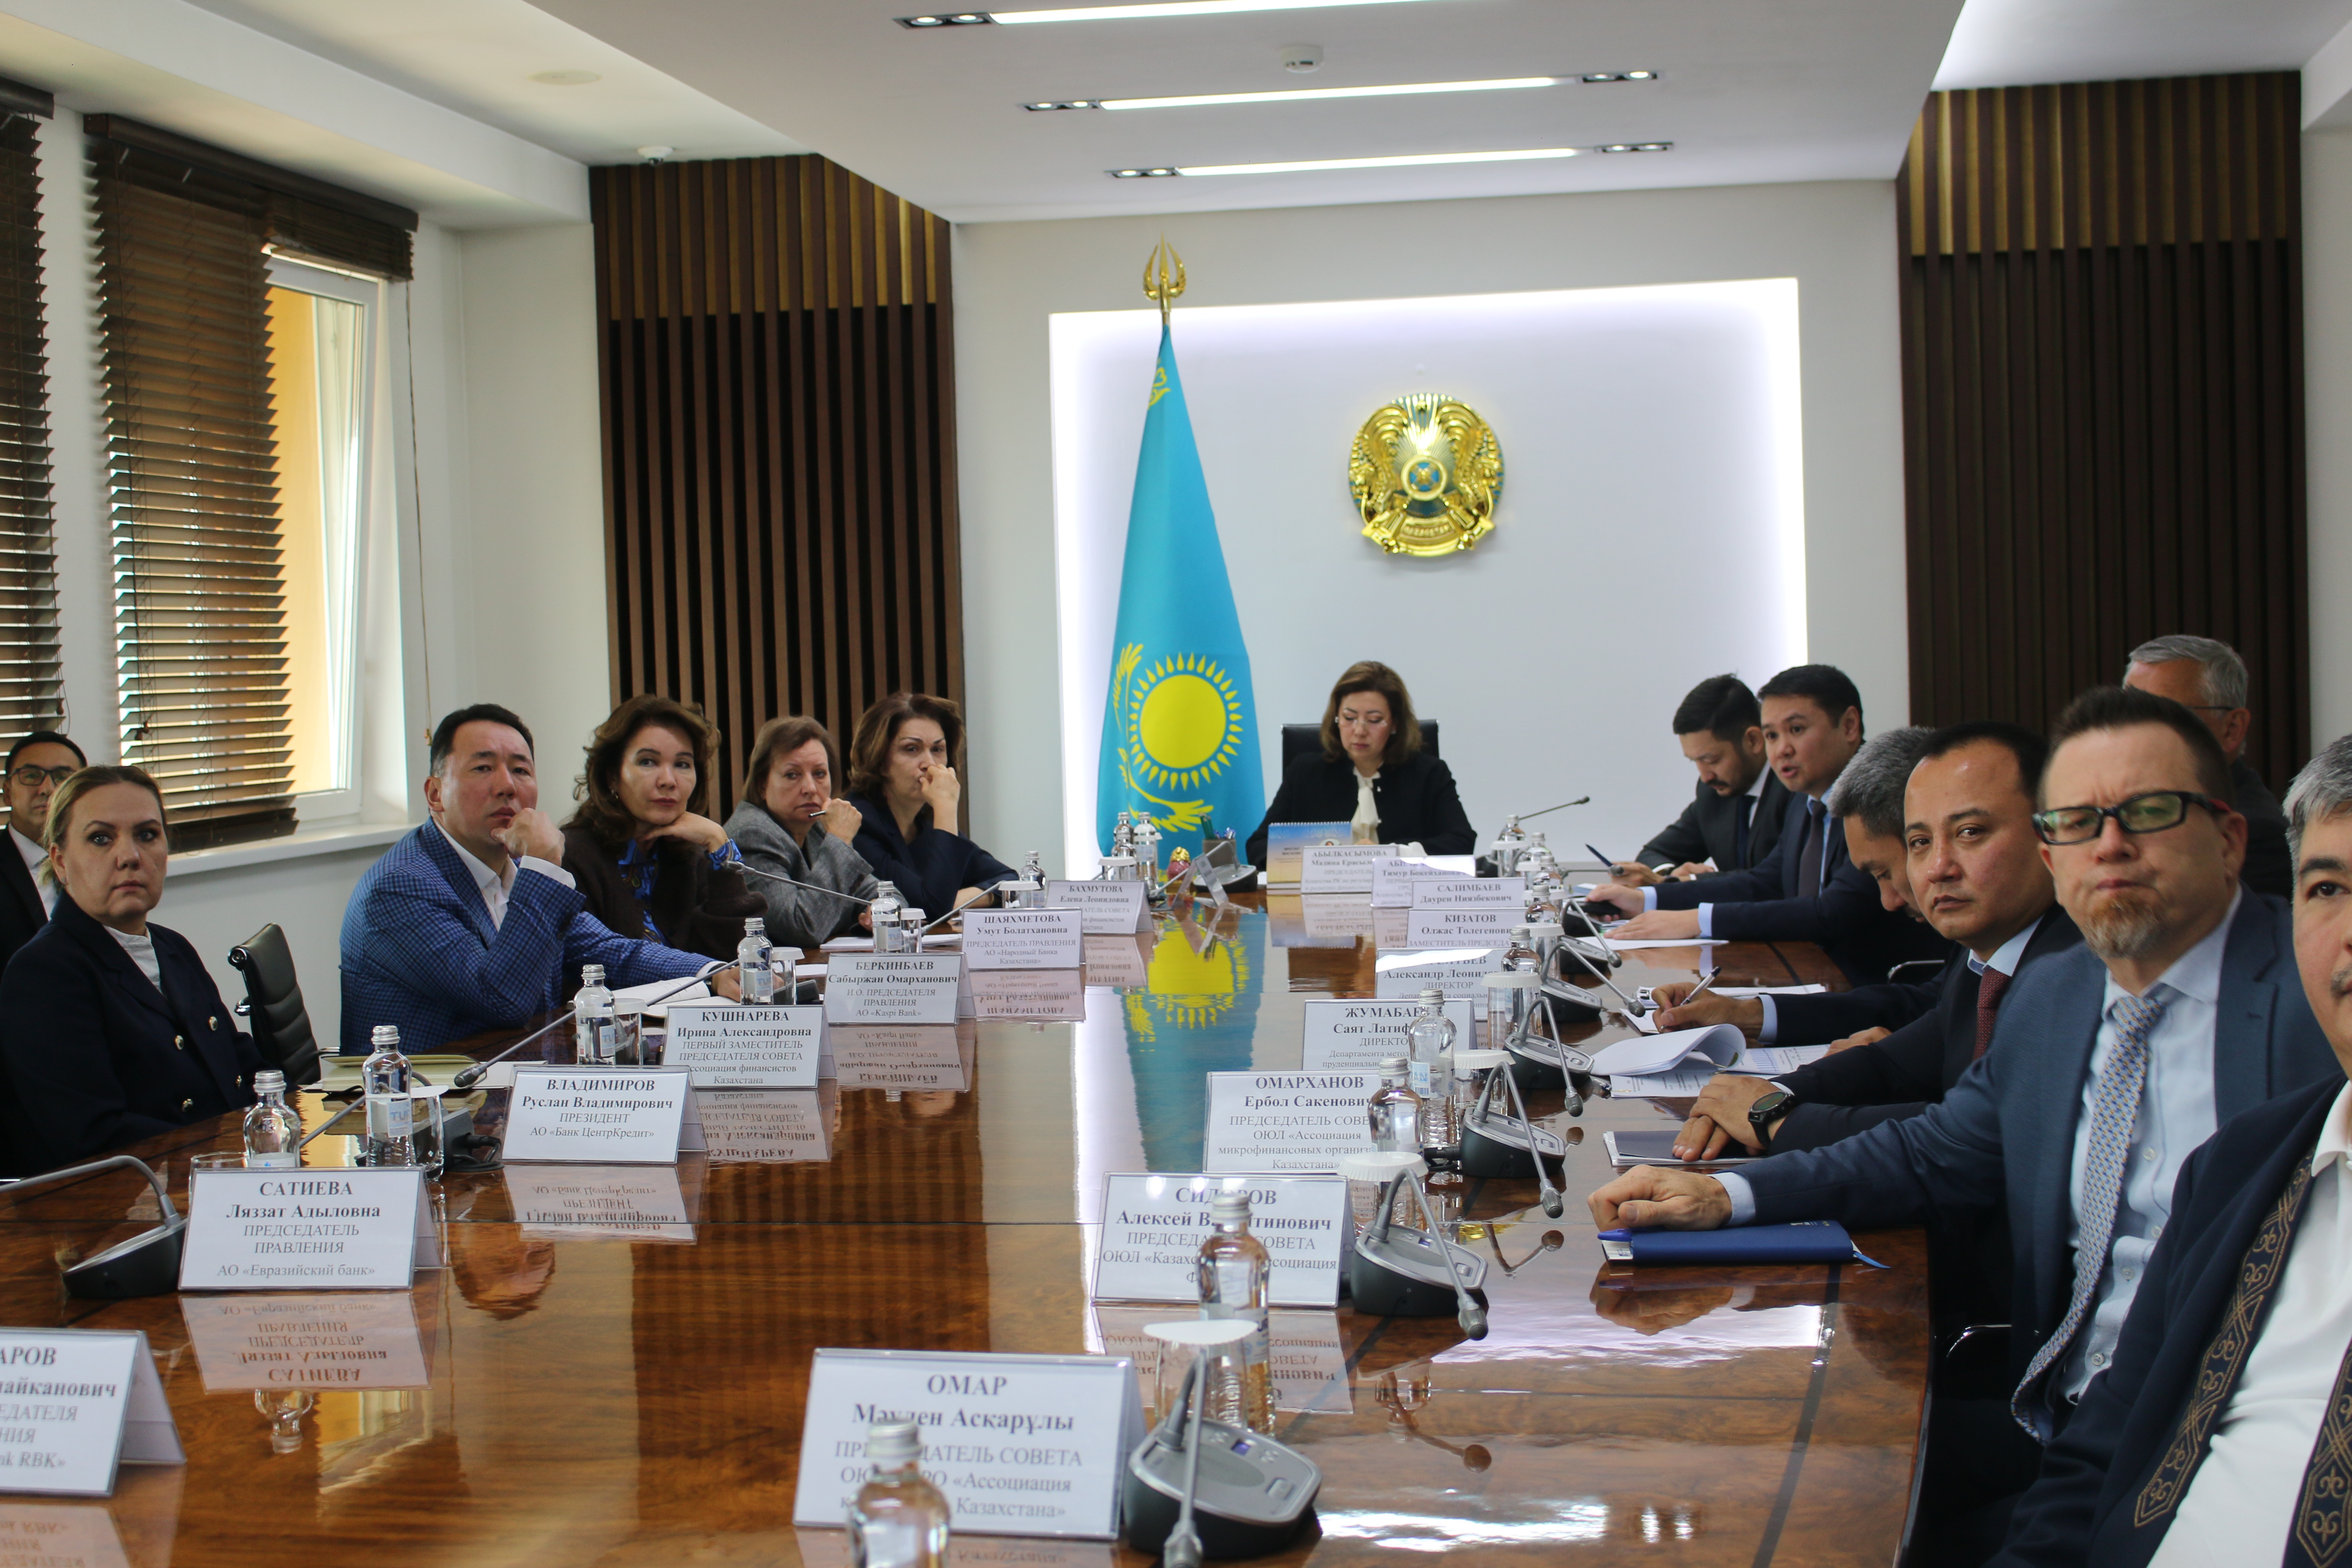
Темпы роста портфеля беззалоговых потребительских кредитов в Казахстане снизились с 14,6% в августе 2025 года до 7,5% в августе 2026-го. Такие цифры прозвучали в ходе встречи председателя Агентства РК по регулированию и развитию финансового рынка Мадины Абылкасымовой с руководителями банков, микрофинансовых организаций и коллекторских агентств, главным финансовым омбудсманом и профильными финансовыми омбудсманами. Участники встречи обсудили дальнейшие меры по снижению закредитованности населения, урегулированию проблемной задолженности, защите прав потребителей финансовых услуг и противодействию мошенничеству, передает Toppress.
По данным регулятора, замедление роста кредитного портфеля стало результатом работы по ограничению беззалоговых займов и в целом усиления надзорных мер со стороны АРРФР.
Так, только за последние два года в Казахстане ужесточили требования к коэффициенту долговой нагрузки, запретили выдавать займы гражданам с просроченной задолженностью свыше 90 дней, ограничили сумму потребительского кредита и снизили предельную годовую эффективную ставку вознаграждения. Кроме того, были усилены надзорные меры и введены минимальные резервные требования для банков.
Принятые ограничения позволили существенно – почти в два раза – замедлить рост потребительского кредитного портфеля. Вместе с тем проблема долговой нагрузки населения все еще остается актуальной, а урегулирование задолженности по-прежнему входит в число наиболее частых причин обращений граждан в Агентство.
За девять месяцев текущего года регулятор рассмотрел 144,3 тыс. обращений. Почти половина из них – 48% – пришлась на банковский сектор, 33% связаны с деятельностью микрофинансовых организаций, еще 9% – с коллекторскими услугами. Граждане также обращаются по вопросам блокировки счетов, финансового мошенничества и кредитной истории.
В этой связи Агентство рекомендовало финансовым организациям активнее работать с заемщиками, испытывающими трудности с погашением кредитов. В регуляторе подчеркнули, что при урегулировании задолженности необходимо учитывать доходы граждан и их реальные финансовые возможности, предлагая решения, которые позволят выполнять обязательства без дальнейшего ухудшения материального положения.
В АРРФР подчеркнули, что ответственность за решение проблем клиентов в первую очередь лежит на самих финансовых организациях. В регуляторе отметили, что банки и МФО должны обеспечивать полноценную работу подразделений по защите прав потребителей, рассматривая обращения по существу и принимая конкретные меры для разрешения проблем. Эффективность этой работы следует оценивать не только по соблюдению сроков ответа, но и по фактическим результатам для клиентов.
